审计与经济研究杂志
来源:中英文核心期刊咨询网 时间:《审计与经济研究》期刊简介
《审计与经济研究》介绍 《审计与经济研究》(双月刊)创刊于1985年,是一份经国家新闻出版总署批准,由江苏省教育厅主管、南京审计大学主办、面向国内外公开发行的刊物。自创办之日起,本刊一直坚持“繁荣我国审计事业、促进国内外审计学和会计学学术交流”的办刊宗旨,为全国中文经济类核心期刊、中国社会科学引文索引(CSSCI)来源期刊, 多次荣获“全国高校社科名刊”“全国高校精品社科期刊” “华东地区优秀期刊”等荣誉称号等,2018年获江苏省新闻出版广电政府奖。 近年来,本刊秉承创办学术型刊物、以审计会计为核心,打造特色栏目的理念,不断强化期刊的学术性,通过原有栏目的重组和新的特色栏目的创办,不断提高期刊的学术质量和社会影响力。现设栏目有国家审计理论建设专栏、审计理论研究、财务与会计研究、经济与管理研究等, “国家审计理论建设专栏”为特色栏目,一方面通过刊用知名专家学者的最新研究成果,引领理论研究前沿;另一方面,通过国家审计这一热点课题的研究,为国家审计的实践服务。 本刊主要发表审计学、会计学、经济学及管理学方面的学术研究成果,热忱欢迎校内外专家学者和广大财经工作者惠赐佳作(详见http://xbbjb.nau.edu.cn/sjyjjyj/ch/index.aspx投稿须知)。
《审计与经济研究》投稿须知
《审计与经济研究》“中国审计学自主知识体系”专栏
征稿启事
为落实习近平总书记“加快构建中国特色哲学社会科学”的重要指示精神,推进建构中国审计学自主知识体系,《审计与经济研究》拟开设“中国审计学自主知识体系”专栏,现面向国内外专家学者诚挚征稿。来稿将优先审稿,优先录用。征文要求如下:
一、征稿选题
围绕“中国审计学自主知识体系”主题,征集建构中国审计学自主知识体系的必要性、核心概念、基本方法、理论要素、知识框架、关键问题等关于中国重大审计基础理论问题的学术论文。
选题范围包括但不限于如下内容:
1. 习近平总书记关于审计工作的重要论述
2. 马克思主义审计观与中国审计学科体系的创新发展
3. 中国特色国家治理体系下审计的基本理论、问题与方法
4. 中国审计学自主知识体系的标识性概念、理论框架与创新发展
5. 中国审计学术体系完善与全球审计经验的融合
6. 融通中外的中国审计自主话语体系构建
7. 中国特色社会主义审计理论与实践的国际贡献
8. 数字经济时代审计方法创新与中国特色智能审计体系发展
二、征稿要求
1. 坚持正确的政治导向,恪守学术规范;主题明确,观点正确,论据充分,逻辑严谨,具有创新性;文笔流畅,格式规范。
2. 正文字数10000字左右。
3. 征文投至《审计与经济研究》投稿系统“中国审计学自主知识体系”专栏。
投稿网址:http://xbbjb.nau.edu.cn/sjyjjyj/ch/index.aspx。
三、联系电话
《审计与经济研究》编辑部:025-86585167,025-58318160。
南京审计大学期刊社
2024年9月10日
《审计与经济研究》近年发文量
《审计与经济研究》历年数据解读
通过对近十年该刊文献关键词分布分析,该刊关键词前三是:审计质量、审计意见、公司治理。
该刊近年学科发布文章前三的学科及发文量分别是:企业经济: 411篇、金融: 363篇、审计: 343篇。
该刊近年栏目征稿量前三分别是:审计理论研究: 193篇、经济与管理研究: 189篇、财务与会计研究: 183篇。
该刊近年基金文献量占比是:35.11%。
拓展阅读:
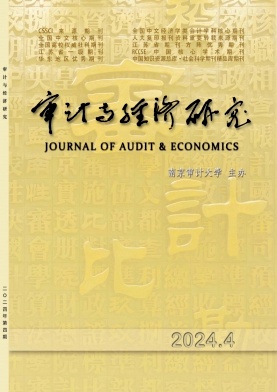
期刊名称:审计与经济研究
英文名称:Journal of Audit & Economics
曾用名:南京审计学院学报
国际刊号:1004-4833
国内刊号:32-1317/F
主管单位:江苏省教育厅
主办单位:南京审计大学
CI分区:会计(Q1);审计(Q1)
官网:http://xbbjb.nau.edu.cn
近一年月均载文量:6
近一年篇均页:10
近一年基金文献占比:0.946
近一年发文机构集中度:0.5271
评审周期:/
出版周期:/
基金文献量:1270
出版文献量:3617
平均出版时滞:217.1666
编辑部地址:江苏省南京市浦口区江浦街道雨山西路86号南京审计大学期刊社
非官网声明
本页面非期刊官网,仅提供期刊信息阅读,方便作者了解《审计与经济研究》的级别。平台针对论文内容提供查重、预审、润色等指导,利于过审和录用。还可以推荐同类型处理周期短的期刊。